
Estudio documental del alcance, calendario, costo, control de cambios, calidad, comunicaciones y beneficios de la Refinería Olmeca. Corte de la serie mensual de operación: julio de 2026; comunicado preliminar de agosto identificado por separado.
La discusión pública sobre Dos Bocas suele reducirse a dos preguntas: ¿cuánto costó? y ¿ya funciona? Las dos son necesarias, pero no bastan. Un proyecto puede inaugurar una etapa constructiva, iniciar pruebas, producir sus primeros combustibles y todavía estar lejos de la capacidad sostenida que justificó la inversión. También puede operar y generar beneficios pese a desviaciones importantes. Para evaluarlo con rigor hay que preguntar qué proyecto se aprobó, qué se prometió públicamente, qué cambió y qué se obtuvo.
Este análisis utiliza la disciplina de gestión de proyectos del Project Management Institute (PMI) como marco de evaluación posterior. No sostiene que Pemex estuviera obligado a emplear el PMBOK ni que podamos reconstruir desde fuera todos sus controles internos. El método es sencillo: para cada dimensión distinguimos declaración pública → documento aprobado → cambio autorizado → ejecución → resultado verificable. El control integrado de cambios, en el sentido descrito por el PMI, exige registrar las solicitudes, valorar sus efectos y decidir qué modificaciones entran a una línea base revisada; la realización de beneficios exige seguir el proyecto más allá de la entrega física. [1]
La conclusión central, de entrada: sí existen desviaciones comprobables entre anuncios iniciales y hechos posteriores. También hay una secuencia formal de decisiones: un Caso de Negocio FEL I aprobado en mayo de 2019, su revisión FEL II aprobada en julio de 2020 y un cambio de monto y alcance aprobado por el Consejo de Pemex en agosto de 2022. La existencia de esas autorizaciones impide decir que el proyecto simplemente operó sin control de cambios. Sus anexos financieros, la versión final de la línea base y la conciliación con el costo ejecutado no están expuestos con suficiente detalle para medir públicamente cada variación. [17][18][19]
1. La pregunta anterior a todas las demás: ¿cuál era la Línea Base 0?
El 9 de mayo de 2019, después de declarar desierto el proceso para elegir a un encargado externo, la Secretaría de Energía (SENER) anunció que Pemex y la propia secretaría dirigirían el proyecto. Comunicó inicio de construcción el 2 de junio de 2019, conclusión enmayo de 2022, costo de 160 mil millones de pesos e inversión máxima de 8 mil millones de dólares. Prometió calidad y eficiencia conforme a estándares internacionales. [2]
El gobierno también había anunciado en marzo una capacidad de procesamiento de 340 mil barriles diarios. En junio presentó un alcance de 17 plantas de proceso y una producción proyectada de170 mil barriles diarios de gasolina y 120 mil de diésel, además de otros productos. [3]
Estos datos forman una línea de compromiso público. No debemos llamarla sin más «presupuesto base aprobado» o «cronograma base controlado». El Caso de Negocio aprobado después contiene una estimación documentada, aunque sus supuestos y anexos no son públicos en forma íntegra.
La diferencia de fechas importa. La Auditoría Superior de la Federación (ASF) señala que el Consejo de Pemex Transformación Industrial (PTRI) aprobó el Caso de Negocio el 28 de mayo de 2019y que el Consejo de Administración de Pemex aprobó el Caso de Negocio y decisiones de contratación el 29 de mayo. Ambos actos son posteriores al anuncio del 9 de mayo. La ASF examinó elementos de factibilidad técnica, costos, proyectos complementarios, metas, rentabilidad, riesgos y beneficios del Caso de Negocio; su informe no reproduce íntegramente el documento. [4][17]
La auditoría de desempeño 409-DE sí permite recuperar unaestimación de inversión FEL I de 166,760.7 millones de pesos para 2019–2022: 2.9% para preinversión y 97.1% para ingeniería, procura y construcción. Se trataba de una estimación clase V, apropiada para la visualización inicial, con intervalo metodológico de −30% a +50%respecto de esa cifra, es decir, aproximadamente 116,732.5 a 250,141.1 millones de pesos. Ese intervalo expresa incertidumbre de la estimación, no una reserva de contingencia aprobada ni un permiso para gastar hasta su límite. La ASF advirtió además que la supervisión de las obras no estaba incluida en aquel costo de inversión. [17]
El Caso de Negocio consideraba inversión en cuatro años y operación a partir de 2023. La ASF reportó que sus escenarios de uso y distribución de crudo requerían análisis frente a los de SENER. Es una referencia interna más concreta que el anuncio de mayo de 2022, pero no sustituye al cronograma detallado aprobado de construcción, pruebas y aceptación. [17]
En la conferencia del 9 de mayo, el presidente López Obrador afirmó que se tenía un «proyecto ejecutivo», aunque faltaba definir proyectos específicos. Esa expresión política no resuelve el estado de madurez de la ingeniería. La ASF encontró que en la documentación del ejercicio 2019 faltaba el entregable denominado «Ingeniería» de FEL II —la etapa de conceptualización—. Pemex aportó después entregables formalizados de FEL I. El Consejo de Pemex aprobó elCaso de Negocio FEL II el 2 de julio de 2020, ya con ingeniería básica, estudios de preinversión y diseño de proceso. No hay prueba suficiente para afirmar que el 9 de mayo de 2019 existía ingeniería detallada y un costo y plazo congelados; tampoco cabe trasladar la observación de 2019 a todo el desarrollo posterior. [4][18]
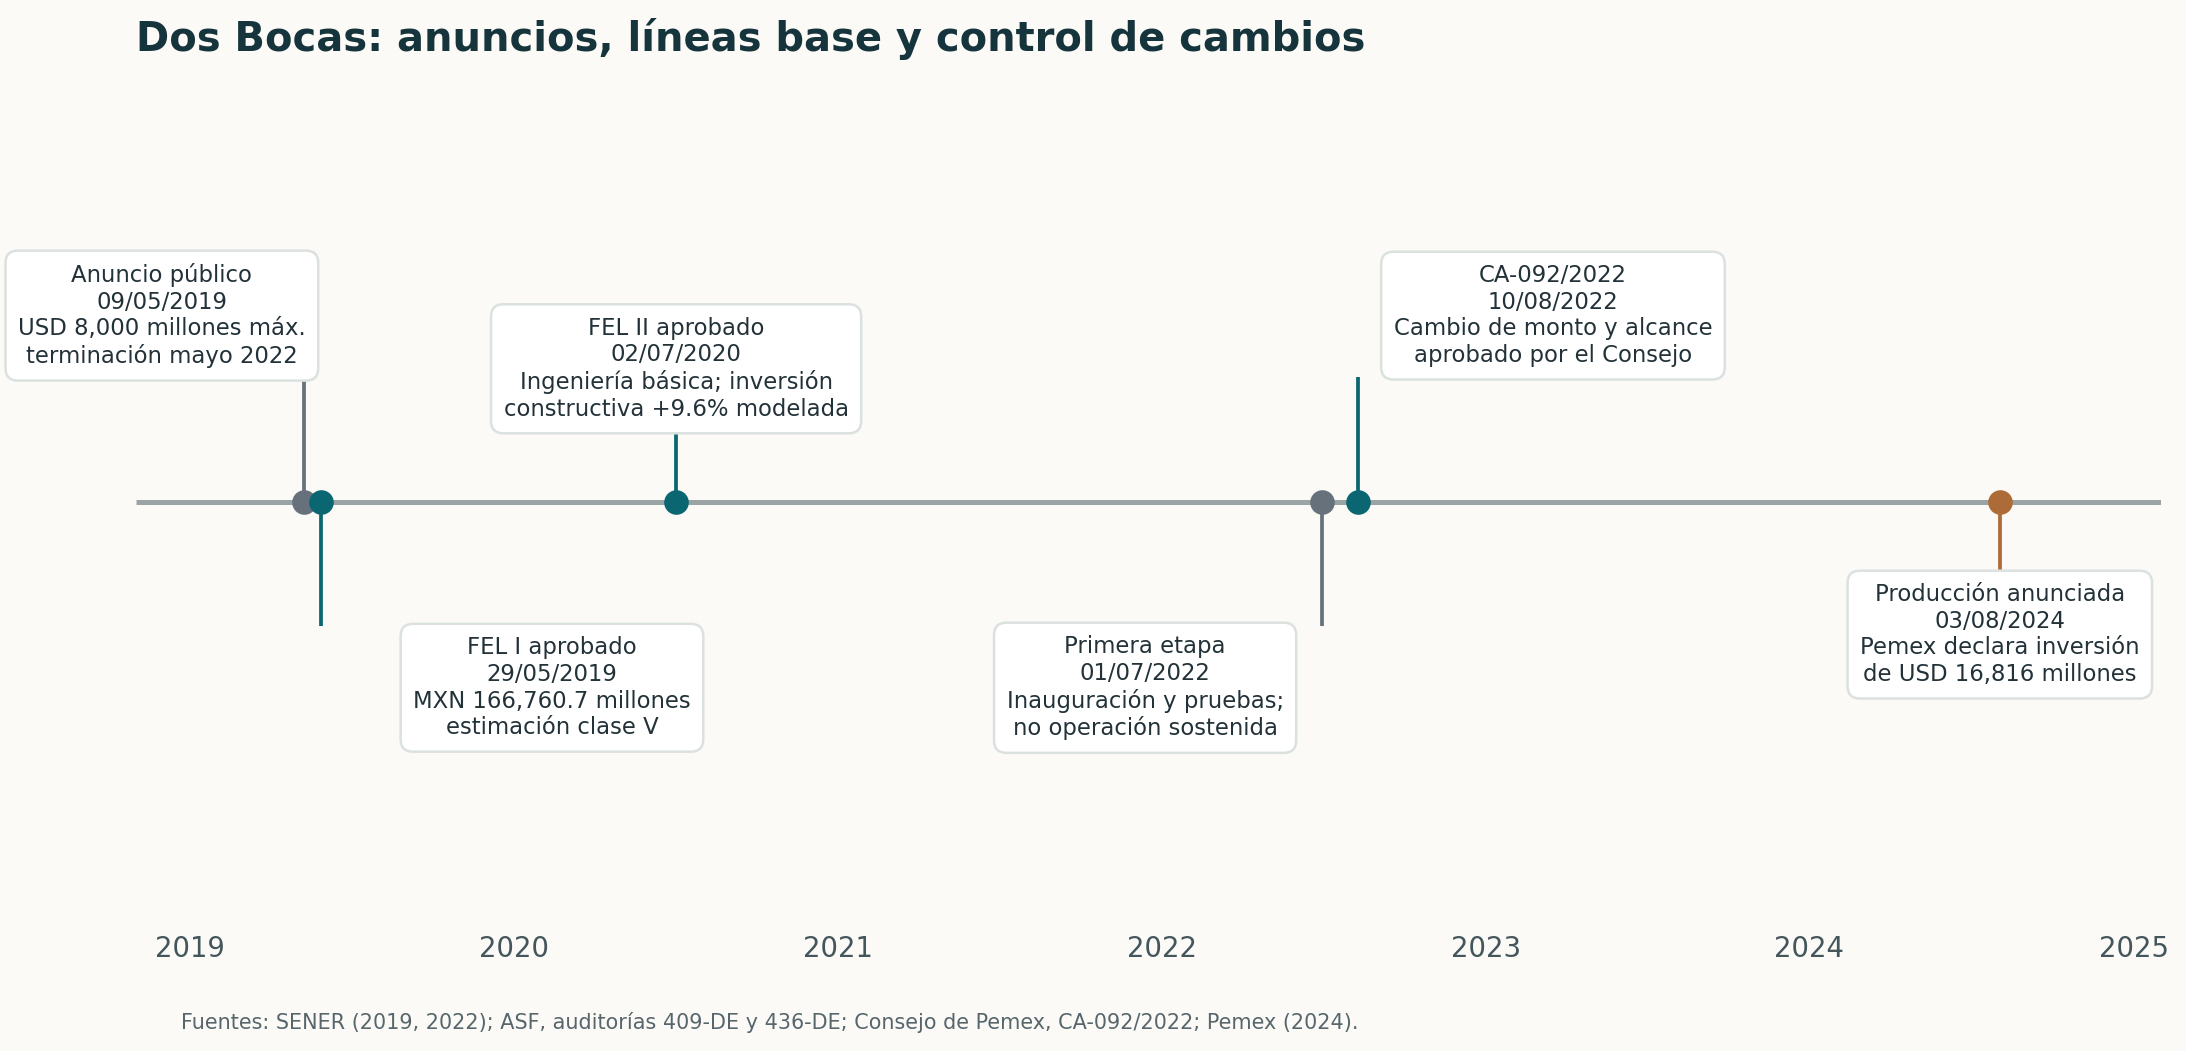
Cronología de decisiones de Dos Bocas
Las tres decisiones que sí podemos rastrear
Versión o decisión
Fecha y órgano
Qué sabemos
Límite de la evidencia abierta
FEL I, Caso de Negocio
28–29 de mayo de 2019, PTRI y Pemex
Estimación de 166,760.7 millones de pesos; inversión 2019–2022; operación prevista en 2023; clase V. [4][17]
El modelo y varios supuestos financieros fueron clasificados como confidenciales.
FEL II, Caso de Negocio
2 de julio de 2020, Consejo de Pemex
Ingeniería básica y alcance más definido; estimación clase IV. La inversión para construirsubió 9.6% frente a FEL I, principalmente por incorporar cogeneración. [18]
La ASF publica porcentajes, no los importes absolutos del modelo revisado.
Proyecto Integral y cambio de monto y alcance
10 de agosto de 2022, Consejo de Pemex, acuerdo CA-092/2022
Aprobó expresamente el cambio y dejó sin efecto el seguimiento a un punto del acuerdo CA-055/2019 relativo al Caso de Negocio original. [19][20]
El acuerdo remite a un informe con premisas y cifras que no reproduce en el texto público.
En FEL II el costo total proyectado a lo largo del horizonte de evaluación bajó 3.3% mientras la partida de inversión para construcción subió 9.6%. Son denominadores diferentes: una reducción de costos operativos futuros modelados puede coexistir con una inversión inicial mayor. También mejoraron el valor presente neto proyectado (+23.2%) y la tasa interna de retorno (+1 punto porcentual) dentro del modelo, según la ASF. No son rentabilidad realizada ni validación de sus supuestos. [18]
2. Alcance: de la planta anunciada al sistema que debía operar
La capacidad de diseño de 340 mil barriles diarios de crudo y la meta comunicada públicamente de 290 mil barriles diarios combinados de gasolina y diésel son parámetros distintos. El primero mide alimentación de crudo; el segundo, producción de dos familias de combustibles. Además, la ASF atribuye al objetivo FEL I 280 mil barriles diarios adicionales de gasolina y diésel y al modelo FEL II304.8 mil adicionales. No conviene presentar 280, 290 y 304.8 como una sola meta revisada sin reconciliar horizonte, rendimientos y la distinción entre producción total e incremento respecto del sistema existente. Ninguno equivale por sí solo a utilización real, cumplimiento de especificaciones o beneficio económico. [3][17][18]
Una evaluación de alcance debe identificar la totalidad del sistema: 17 plantas, servicios auxiliares, almacenamiento, cogeneración, conexión de crudo, gas, agua y salida de productos. La ASF encontró que FEL II amplió la superficie y agregó infraestructura de electricidad, vapor y agua; vinculó el aumento de inversión en construcción principalmente a la planta de cogeneración. En julio de 2022 SENER describió, entre otras instalaciones, 90 tanques y esferas, cogeneración prevista de 280 MW, gasoducto y acueducto. Hay que precisar qué elementos estaban en cada Caso de Negocio, cuáles eran obras complementarias y bajo qué presupuesto se pagaron. [5][18]
La ASF registró en 2024 que PTI Infraestructura de Desarrollo (PTI-ID), la filial constructora, aún contabilizaba 357,887 millones de pesos de «obra en proceso» al cierre de ese año. Es un saldo contable acumulado de esa cuenta; no equivale automáticamente al costo total terminado ni permite convertirlo de forma limpia a dólares para compararlo con el anuncio de 2019. [6]
3. Calendario: cuatro fechas que no son intercambiables
Hito
Fecha
Qué acredita la fuente
Qué no acredita por sí sola
Compromiso de terminación
Mayo de 2022
Fecha anunciada el 9 de mayo de 2019
Aceptación técnica de todas las plantas. [2]
Inauguración de «primera etapa constructiva»
1 de julio de 2022
Acto y comienzo anunciado del periodo de pruebas
Producción comercial sostenida a 340 mil barriles diarios. [5]
Inicio de producción de combustibles anunciado por Pemex
3 de agosto de 2024
Pemex informó del inicio de producción y proyectó llegar a 340 mil barriles diarios ese mes
Que la proyección se hubiera alcanzado y sostenido. [7]
Operación continua según Pemex
Febrero de 2025
El Reporte Anual 2025 ubica allí el comienzo de operación continua y describe aumento progresivo del procesamiento. [21]
Aceptación contractual de cada planta o disponibilidad sostenida al nivel de diseño.
Operación observada
Serie mensual 2026
Promedio de crudo efectivamente procesado por mes
Prueba de aceptación contractual o rentabilidad neta. [8]
Entre la fecha prometida de mayo de 2022 y el anuncio de inicio de producción de combustibles del 3 de agosto de 2024 transcurrieron aproximadamente 26–27 meses, según el día exacto de mayo que se tome como fecha base. Esa comparación señala un retraso respecto del beneficio operativo comunicado; no es todavía el cálculo contractual del atraso de la construcción, pues no se dispone aquí del hito aprobado de terminación mecánica ni de su criterio de aceptación. [2][7]
En julio de 2022 SENER informó que la filial había recibido 10,200 millones de dólares a la fecha y llamó al acto «inauguración de la primera etapa constructiva». El mismo boletín describió el inicio de un periodo de prueba. La ASF registró 99.1% de avance físico al cuarto trimestre de 2023 según un informe del Consejo, y aún describía la refinería en pruebas y estabilización al 31 de diciembre de 2024. Pemex ubica el inicio de operación continua en febrero de 2025. Por tanto, porcentaje físico, inauguración, primeras cargas, producción y operación continua son cinco evidencias distintas. [5][22][23][21]
4. Costo: cuatro números, cuatro significados
Fecha
Cifra en dólares
Definición publicada
Lectura metodológica
9-may-2019
8,000 millones
Inversión máxima anunciada
Compromiso público inicial, no la estimación en pesos del Caso de Negocio aprobado semanas después. [2][17]
29-jul-2019
8,134 millones
Nueva inversión máxima comunicada por SENER
+134 millones frente al anuncio, sin que ello pruebe por sí mismo un gasto adicional realizado. [9]
1-jul-2022
10,200 millones
Recursos que SENER dijo que la filial había recibido a esa fecha
Transferencia acumulada comunicada; no costo final ni cifra necesariamente neta de impuestos. [5]
3-ago-2024
16,816 millones
Inversión en la refinería declarada por el director de Pemex
Aproximadamente 2.10 veces el máximo anunciado en mayo de 2019, si se comparan las cifras nominales publicadas; falta reconciliar alcance, impuestos, fecha, tipo de cambio y registro contable. [7]
La cifra de 16,816 millones supera en 8,816 millones de dólares (110.2%) el máximo anunciado de 8,000 millones. Es una comparación válida entre dos declaraciones públicas nominales, no un dictamen de sobrecosto definitivo y auditado de idéntico alcance. No se debe sumar el dinero recibido hasta 2022 a la inversión declarada en 2024; tampoco sumar a ésta los egresos de 2024 sin verificar qué ya contiene.
La estimación FEL I de 166,760.7 millones de pesos ofrece una referencia interna fechada. No debe convertirse a dólares con un tipo de cambio arbitrario para equipararla con el techo anunciado. El acuerdo del Consejo de agosto de 2022 autorizó gestiones presupuestarias por 5,617.6 millones de dólares para continuar actividades en 2022 y 853.3 millones para puesta en operación. Esas partidas describen recursos solicitados para fines y periodo precisos; no constituyen el costo total del proyecto ni deben agregarse mecánicamente a los 16,816 millones declarados en 2024. El acuerdo público no expone el nuevo monto integral que aprobó bajo las premisas del informe al Consejo. [17][19]
La ASF ofrece una mirada complementaria. Para el ejercicio 2024, examinó aportaciones a PTI-ID por 42,696.7 millones de pesos y un universo de egresos sin IVA por 41,998.3 millones, de los que auditó una muestra de 28,814.6 millones (68.6% del universo). Son flujos anuales y categorías distintas: aportación de capital y pago a proveedores. No son dos costos que puedan sumarse. La ASF observó que el proyecto careció de presupuesto programado específico para 2024 y registró cuatro adecuaciones presupuestarias por 42,696.7 millones, autorizadas por las instancias que describe. El hallazgo demanda explicar públicamente cómo se actualizó la línea base integral del proyecto, no afirmar que esas adecuaciones carecían de autorización. [6]
El mismo informe muestra por qué un subtotal contable puede engañar: PTI-ID registra también cuentas vinculadas a Salina Cruz, incluida una deuda con Banobras para su reconfiguración. Ni el activo total de la filial ni toda su deuda pueden presentarse como «costo de Dos Bocas». [6]
La reconciliación seria exige una tabla por año y paquete: presupuesto autorizado, compromisos, contratos y convenios, devengo, pagos, aportaciones, IVA recuperable, saldos pendientes, obra complementaria y fecha de corte; luego una conversión con tipos de cambio explícitos. Esa conciliación aún no puede cerrarse con las cifras públicas citadas aquí.
5. Dirección y cambios: el expediente que falta publicar
Al declararse desierto el proceso para contratar al encargado externo, SENER y Pemex asumieron públicamente la dirección. En abril de 2019 PTRI y PTI-ID firmaron un convenio para preinversión y eventual contratación de un Project Manager Contractor en una primera fase. En diciembre ampliaron la encomienda a las fases restantes: PTI-ID quedó a cargo de contratación y control presupuestario, mientras PTRI conservaba responsabilidades sobre normas y alcances. La ASF identificó en 2019 una propuesta de organización, roles y matriz de responsabilidades que no estaba debidamente formalizada en la revisión. Por eso la pregunta correcta es quién tenía autoridad efectiva para aprobar cada cambio de costo, plazo, alcance y beneficios, y dónde quedó asentado; no una afirmación tajante de que «no hubo director». [4]
La gobernanza formal evolucionó. FEL II actualizó 12 de 15 entregables, incorporó la ingeniería básica y revisó desglose de trabajo, calendario y costo. La ASF recomendó rastrear elementos originales y nuevos en la estructura de desglose. La estimación avanzó de clase V a clase IV (intervalo metodológico de −20% a +35%). También recomendó que el eventual Caso de Negocio FEL III recibiera aprobaciones y opiniones de los órganos correspondientes. El acuerdo CA-092/2022 constituye una aprobación posterior de cambio de monto y alcance, pero el texto público no demuestra por sí solo qué entregables FEL III se aprobaron ni permite reconstruir sus números. [18][19]
La evidencia de cambios contractuales también existe. La ASF identificó 154 modificaciones a 74 contratos durante 2023. Dentro de ellas hubo 67 convenios modificatorios con variaciones de monto asociadas a alcances y volúmenes, trabajos adicionales y ampliaciones de vigencia o entrega de 15 a 474 días. Para 2024 consignó 59 convenios modificatorios y 20 memorandos que cambiaron condiciones sin afectar monto o plazo. Un convenio de contrato no equivale automáticamente a una modificación aprobada de la línea base total, pero cada uno debe poder vincularse con ella o explicarse dentro de la reserva autorizada. [10][6]
La bitácora pública que permitiría evaluar el control integrado debería mostrar, para cada cambio: fecha, solicitud, causa, paquete afectado, autoridad que aprobó, efecto en ruta crítica, costo y contingencia, riesgo, beneficio esperado y versión nueva de la línea base. Las actas de consejo y los convenios son el punto de partida, no el sustituto de esa conciliación.
Dirección del proyecto. El convenio PTRI–PTI-ID y las aprobaciones del Consejo identifican instituciones y facultades. La revisión no identifica en documentación pública una designación nominativa, con fecha y facultades completas, de un director único responsable de integrar alcance, plazo, costo y beneficios durante todo el ciclo. Esa ausencia de evidencia abierta no demuestra que no hubiera responsables internos. La prueba sería el nombramiento y la matriz de autoridad vigentes por etapa. [4]
Comunicaciones. El 9 de mayo de 2019 se comunicó un máximo de inversión y una fecha; el Caso de Negocio se aprobó veinte días después. En julio de 2022 se celebró una primera etapa constructiva; en agosto del mismo año el Consejo aprobó cambios de monto y alcance; la primera producción de combustibles se anunció en agosto de 2024 y Pemex ubicó la operación continua en febrero de 2025. Una comunicación pública trazable habría indicado, en cada hito, versión aprobada del alcance, avance físico, etapa de pruebas, presupuesto actualizado, pronóstico de costo al término y fecha prevista de beneficios. La secuencia de comunicados y acuerdos no presenta esos campos de forma homogénea. Esta es una evaluación de lacomparabilidad de la comunicación, no una inferencia sobre intención de engañar. [2][5][19][7][21]
6. Calidad y riesgos: construir no basta
Los «estándares internacionales» anunciados en 2019 no identifican por sí solos las pruebas de aceptación. Para evaluar calidad hacen falta especificaciones del combustible, pruebas por planta, protocolos de seguridad, disponibilidad y confiabilidad, emisiones autorizadas y medidas, tasa de paros no programados, consumo de energía y agua, capacidad sostenida y entrega formal a operación. La Manifestación de Impacto Ambiental y sus condicionantes dan parte de la referencia ambiental, pero no reemplazan las pruebas de desempeño industrial. [2][11]
La ASF identificó en 2019 103 riesgos para dos componentes tempranos y 605 acciones de mitigación, de las que acreditó 205 en ese ejercicio. Esto describe el estado documentado en la auditoría de 2019; no prueba que el resto jamás se ejecutara. Es relevante porque los riesgos de ingeniería, interfaces, servicios auxiliares y arranque se materializan o se controlan en momentos distintos. [4]
El 24 de junio de 2026 Pemex informó de un paro por una falla de cogeneración y del posterior proceso de arranque. Un incidente aislado no establece la confiabilidad anual de la refinería, pero recuerda por qué la capacidad nominal debe complementarse con disponibilidad y continuidad operativa. [12]
7. Operación: lo que revela la serie mensual
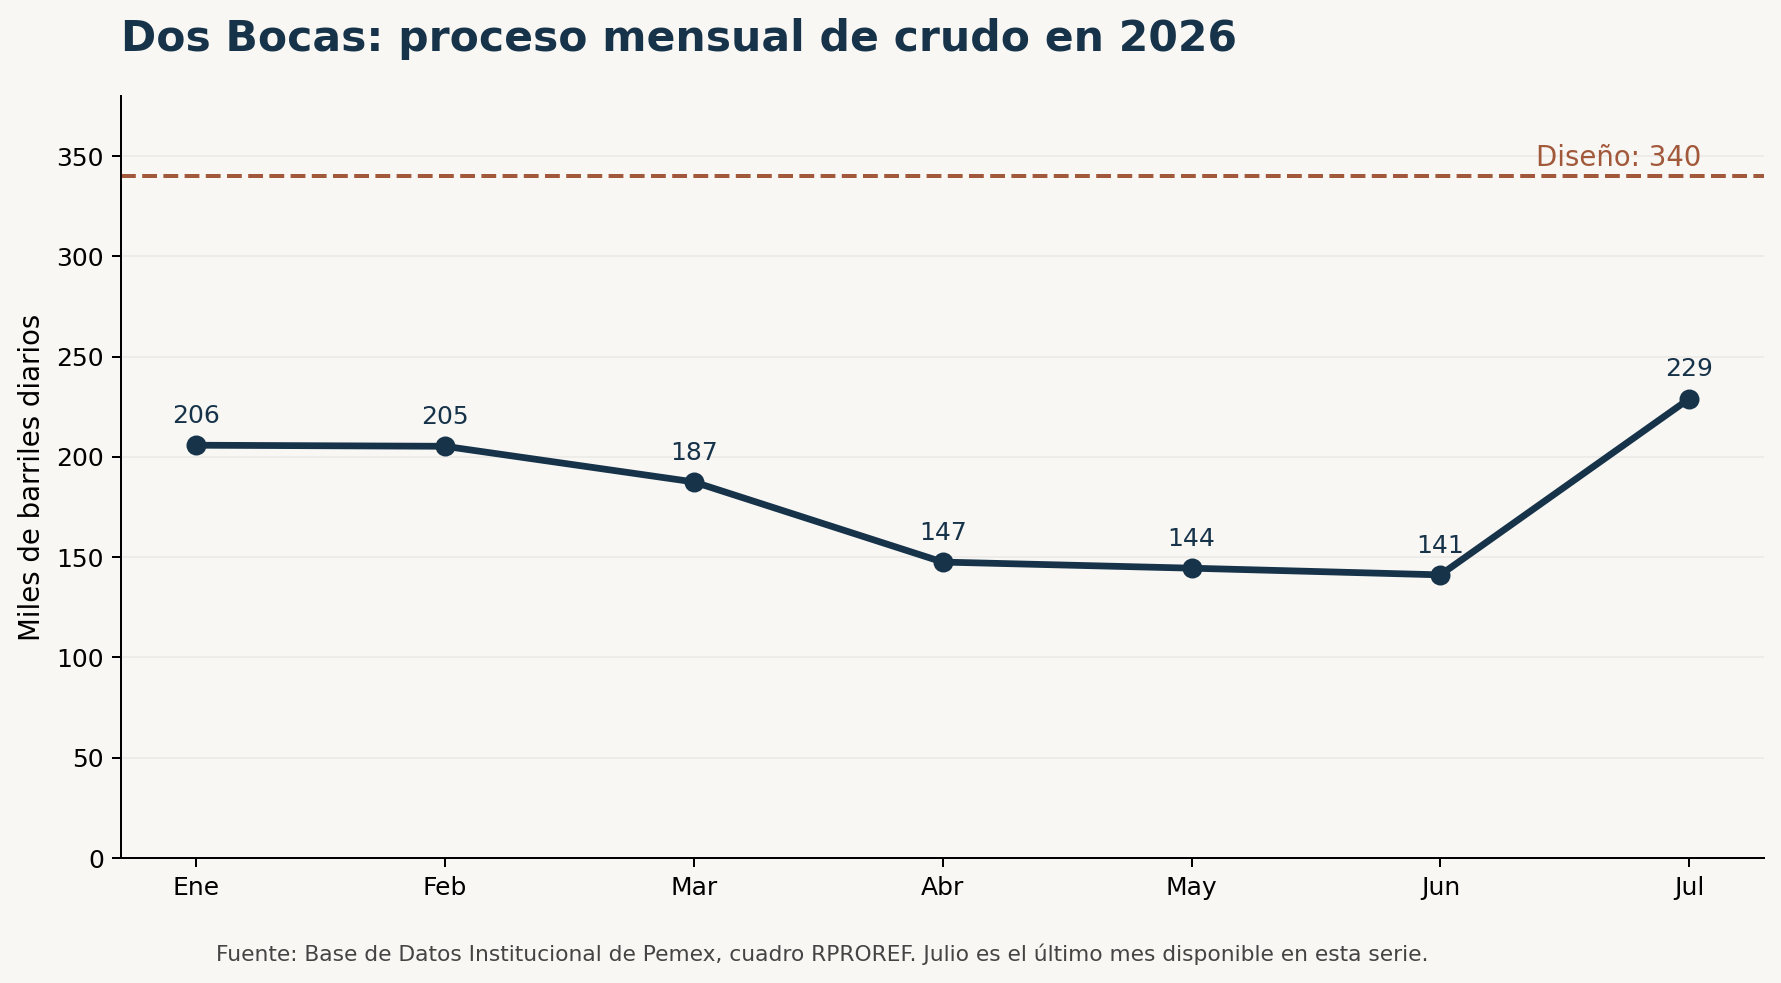
Proceso mensual de crudo en Dos Bocas durante 2026
La Base de Datos Institucional de Pemex reporta para Dos Bocas los siguientes promedios de crudo procesado en miles de barriles diarios: enero 205.8, febrero 205.2, marzo 187.5, abril 147.5, mayo144.4, junio 141.1 y julio 229.0. Respecto de 340 mil barriles diarios de diseño, son aproximadamente 60.5%, 60.4%, 55.1%, 43.4%, 42.5%, 41.5% y 67.3%. Esta es una relación aritmética entre promedio mensual y capacidad de diseño; no una medición de eficiencia termodinámica. Julio recuperó volumen respecto de junio, pero ningún mes de esta serie alcanzó 340 mil como promedio. [8]
Pemex precisó el 30 de agosto que junio reflejó trabajos de rehabilitación y que el promedio preliminar de agosto era de 248 mil barriles diarios de crudo, con 219 mil de destilados de alto valor. También señaló que en abril se alcanzó una carga máxima instantánea de 340 mil barriles diarios. Las tres afirmaciones pueden coexistir: un pico instantáneo, un promedio mensual y un rendimiento de productos miden cosas distintas. Agosto no aparece aún con dato numérico en la serie mensual consultada, por lo que se cita como comunicado de Pemex y no se mezcla con el gráfico estadístico. [13][8]
Pemex publicó además una «elaboración» de 252.5 mil barriles diarios en julio para Dos Bocas. Esa categoría incluye productos petrolíferos y no debe etiquetarse como «gasolina y diésel» ni dividirse mecánicamente entre los 229 mil de crudo para obtener una eficiencia física: la contabilidad de corrientes y productos requiere su balance y definiciones. El comunicado de agosto emplea otra categoría específica, «destilados de alto valor». Para contrastar con la meta original de 170 mil de gasolina + 120 mil de diésel, necesitamos las series separadas de esos dos productos en Dos Bocas y sus especificaciones. [14][13]
8. Beneficios: ¿cuánto contribuye a la autosuficiencia?
El objetivo estratégico era incrementar la producción nacional y reducir la dependencia de combustibles importados. Hay una contribución plausible y medible de Dos Bocas al proceso de crudo del sistema; Pemex atribuyó al complejo un incremento de 164 mil barriles diarios en el primer trimestre de 2026 frente al mismo trimestre de 2025. Pero la evolución nacional también depende de otras seis refinerías, Deer Park, las coquizadoras, la demanda, la mezcla de productos, importaciones de privados y la calidad del crudo disponible. No se puede atribuir a Dos Bocas todo cambio en la autosuficiencia del país. [15]
La propia serie de Pemex registró importaciones de gasolinas de 231.5 mil barriles diarios en enero de 2026 y 353.9 mil en julio; paradiésel, 47.2 mil y 90.5 mil, respectivamente. Estas cifras describen las importaciones de Pemex y la serie de gasolinas incluye componentes de formulación; no son una prueba aislada de fracaso ni una medición completa del mercado nacional. Muestran por qué «autosuficiencia» debe definirse por producto, periodo, actor y denominador antes de declararla cumplida. [16]
Una evaluación económica exige algo más: margen incremental atribuible, costo de crudo de oportunidad, transporte, energía, mantenimiento, depreciación, financiamiento y comparación con el Caso de Negocio. El margen promedio del sistema de refinación no es el rendimiento financiero individual de Dos Bocas. Sin el modelo aprobado y los estados segmentados, no es responsable publicar una tasa de retorno o periodo de recuperación del proyecto.
9. Tablero de evaluación al corte
Dimensión
Evidencia verificable
Juicio al corte
Alcance
340 mil barriles diarios de diseño, 17 plantas y metas de combustibles; integración descrita por SENER. [3][5]
Falta comparar entregables y obras complementarias contra el Caso de Negocio y sus cambios.
Tiempo
Mayo de 2022 prometido; primera etapa inaugurada julio de 2022; producción anunciada agosto de 2024; operación continua desde febrero de 2025 según Pemex. [2][5][7][21]
Hay diferencia entre promesa y beneficio operativo; falta cronograma contractual de aceptación.
Costo
Máximo anunciado USD 8 mil millones; inversión declarada USD 16,816 millones en 2024; egresos auditados por año en pesos. [2][7][6]
La declaración posterior es 110.2% mayor que la inicial; no está conciliado el costo final con alcance homogéneo.
Gobernanza
Casos de Negocio FEL I y FEL II aprobados; cambio de monto y alcance aprobado en 2022; convenios contractuales documentados. [4][18][19][10]
Hay autorizaciones formales; falta publicar la conciliación de sus versiones y de los cambios contractuales.
Comunicaciones
Anuncios, acuerdos y reportes con hitos y definiciones diferentes. [2][5][19][7][21]
No se puede seguir en una sola serie pública el pronóstico de costo y plazo con criterios constantes.
Calidad
Promesa genérica y evidencia de producción; hay reportes de incidentes y variación operativa. [2][12][13]
Faltan criterios de aceptación y series de disponibilidad, especificación y emisiones.
Beneficios
Producción incremental atribuida por Pemex y datos de importación. [15][16]
Contribución real, pero insuficiente para demostrar por sí sola autosuficiencia o rentabilidad del proyecto.
Estos juicios se basan en documentos disponibles y no son semáforos de aprobación o condena. Que falte una publicación accesible no prueba que el documento nunca haya existido; sí limita la posibilidad de verificar públicamente el resultado.
Prueba de trazabilidad de la línea base
Campo de control
Declarado
Documentado y autorizado
Ejecutado y verificable
Cierre de la prueba
Alcance
340 Mbd de crudo, 17 plantas, meta pública de 290 Mbd de gasolina y diésel. [3]
FEL II agregó instalaciones y servicios; CA-092/2022 aprobó cambio de alcance. [18][19]
Hay proceso de crudo y elaboración; falta acta de aceptación planta por planta y balance de gasolina y diésel contra la meta comparable. [8][14]
Cambio probado; cumplimiento integral no verificable con este expediente.
Tiempo
Conclusión mayo de 2022. [2]
Caso FEL I proyectó operación en 2023; falta cronograma aprobado de aceptación revisado. [17]
Primera etapa julio de 2022, producción anunciada agosto de 2024 y operación continua desde febrero de 2025 según Pemex. [5][7][21]
Desfase público probado; atraso contractual exacto indeterminado.
Costo
Máximo público USD 8,000 millones. [2]
FEL I MXN 166,760.7 millones, FEL II elevó inversión constructiva 9.6% modelada; cambio formal de monto en 2022. [17][18][19]
Pemex declaró USD 16,816 millones de inversión en 2024; ASF registró aportaciones, egresos y obra en proceso con definiciones distintas. [7][6]
Diferencia nominal de declaraciones probada; sobrecosto final homogéneo indeterminado.
Beneficios
Mayor oferta nacional y menos importación. [3]
Los modelos FEL I/II proyectaron rentabilidad; supuestos completos reservados. [17][18]
Aporte al proceso reportado; importaciones y resultados del sistema tienen múltiples causas. [15][16]
Contribución operativa probada; retorno individual y autosuficiencia atribuible no demostrados.
10. La prueba decisiva para cerrar la evaluación
Hay que publicar, con las reservas legales justificadas y datos agregados suficientes para una auditoría pública, el Caso de Negocio aprobado el 28–29 de mayo de 2019, la versión FEL II del 2 de julio de 2020 y el informe que sustentó el acuerdo CA-092/2022. Junto a ellos: estatus y entregables FEL III fechados; cronograma base y revisiones; presupuesto por paquete y contingencia; matriz de riesgos; actas de consejo; convenios modificatorios vinculados a impactos agregados; actas de terminación mecánica, pruebas y entrega; producción mensual por producto; costo de operación y plan de realización de beneficios. Los informes de la ASF indican expresamente que Pemex clasificó los Casos de Negocio como confidenciales por el artículo 113, fracción II, de la Ley Federal de Transparencia; por eso conocemos algunas cifras y variaciones, pero no el modelo completo. [17][18]
Con esos documentos se podría contestar sin retórica: ¿cuánto de la diferencia de costo respondió a alcance adicional?, ¿cuánto a una estimación inicial incompleta?, ¿cuánto a riesgos y cuánto a cambios autorizados? ¿Qué fecha se aprobó para recibir cada planta y para producir de modo sostenido? ¿Quién asumió formalmente la responsabilidad de mantener y modificar la línea base integrada?
Conclusión
Dos Bocas existe, procesa crudo y produce combustibles. Pemex sitúa su operación continua desde febrero de 2025. También es comprobable que el calendario de producción se extendió más allá de la terminación anunciada para mayo de 2022, que la inversión declarada por Pemex en 2024 duplicó aproximadamente el máximo público de mayo de 2019 y que la operación mensual de enero a julio de 2026 fluctuó por debajo de la capacidad nominal de 340 mil barriles diarios. Existieron versiones aprobadas del Caso de Negocio y una autorización expresa para cambiar monto y alcance. [2][7][8][17][18][19][21]
Eso no basta para calcular un costo final comparable, declarar que la refinería no funciona ni dar por cumplida la autosuficiencia. La evaluación con enfoque PMI exige conservar las tres preguntas separadas: ¿se entregó lo autorizado?, ¿se controlaron y explicaron los cambios?, ¿se realizaron los beneficios comprometidos? El primer resultado de esta revisión es concreto: se pueden reconstruir un compromiso público, una estimación inicial y tres decisiones corporativas importantes; para auditar integralmente su cumplimiento hace falta abrir las premisas de sus versiones aprobadas y conciliarlas con contratos, pagos y resultados. Esa exigencia es técnica y también de rendición de cuentas.
Dictamen documental al 23 de septiembre de 2026: hay evidencia suficiente para afirmar un desfase entre la promesa de conclusión y la entrada en operación continua, una diferencia nominal grande entre dos cifras públicas de inversión y cambios formales aprobados de alcance y monto. La documentación abierta no permite certificar el costo final de alcance homogéneo, el atraso contractual total, la aceptación técnica completa ni el valor presente neto realizado. El estudio queda cerrado en esos términos: las cuatro respuestas indeterminadas son resultados explícitos de la prueba de trazabilidad, no cifras que deban suplirse con conjeturas.
Fuentes y notas metodológicas
[1] PMI, Integrated Change Control; PMI, Benefits Realization Management: A Practice Guide. Se usan como marco analítico, no como certificación del proyecto.
[2] SENER, boletín del 9 de mayo de 2019; versión de la conferencia presidencial.
[3] SENER, anuncio del 18 de marzo de 2019; SENER, inicio de trabajos del 2 de junio de 2019.
[4] ASF, Cuenta Pública 2019, auditoría 1390-DE, Control Interno y Gobernanza del Proyecto de la Refinería de Dos Bocas, especialmente pp. 7–13, 29–31, 37–44. El informe identifica la aprobación de PTRI el 28 de mayo y la del Consejo de Pemex el 29 de mayo.
[5] SENER, boletín del 1 de julio de 2022. Las categorías que usa para recursos recibidos, gasto e impuestos requieren conciliación de su propio desglose.
[6] ASF, Cuenta Pública 2024, auditoría 247, Ingresos y Egresos del Proyecto de la Refinería Olmeca en Dos Bocas, pp. 1–9. Los importes originales están en miles de pesos; este artículo los expresa como millones de pesos y redondea a una decimal cuando procede.
[7] Pemex, comunicado del 3 de agosto de 2024.
[8] Pemex, Base de Datos Institucional, cuadro RPROREF: proceso mensual de crudo por refinería, consulta del 23 de septiembre de 2026. El cuadro muestra enero–julio numéricos y agosto «N/D».
[9] SENER, comunicado del 29 de julio de 2019. La cifra de 8,134 millones también figura en la comunicación oficial de SENER de esa fecha.
[10] ASF, Cuenta Pública 2023, auditoría 244, contratos y modificaciones, pp. 10–12; ASF, auditoría 247 de Cuenta Pública 2024, pp. 8–9.
[11] ASEA, expediente de la Manifestación de Impacto Ambiental yautorización de agosto de 2019.
[12] Pemex, comunicado de falla eléctrica del 24 de junio de 2026.
[13] Pemex, precisión operativa del 30 de agosto de 2026. La cifra de agosto es el promedio comunicado hasta esa fecha y no sustituye la publicación estadística mensual posterior.
[14] Pemex, Base de Datos Institucional, cuadro AEPSTRI7: proceso y elaboración por refinería, consulta del 23 de septiembre de 2026.
[15] Pemex, reporte del primer trimestre de 2026.
[16] Pemex, Base de Datos Institucional, cuadro INDI12: importaciones por producto, consulta del 23 de septiembre de 2026. Los «0.000» mostrados para agosto en algunos renglones aún no se toman como dato definitivo; el análisis usa enero y julio.
[17] ASF, Cuenta Pública 2019, auditoría 409-DE, Proyecto de Construcción de la Refinería Dos Bocas, especialmente pp. 49–51, 115–120 y 124–129. Las cifras originales de inversión están expresadas en miles de pesos; aquí se convierten a millones. El rango clase V no sustituye presupuesto autorizado.
[18] ASF, Cuenta Pública 2020, auditoría 436-DE, Avances del Proyecto de Construcción de la Refinería Dos Bocas, especialmente pp. 2–3, 25–31, 37–40 y 80–83. La comparación de costos FEL I/FEL II corresponde al modelo económico proyectado y mantiene denominadores distintos para inversión constructiva y costos totales.
[19] Consejo de Administración de Pemex, acuerdo CA-092/2022 del 10 de agosto de 2022. Aprueba Proyecto Integral y cambio de monto y alcance; autoriza gestiones presupuestarias para continuación y puesta en operación durante 2022.
[20] Pemex, Informe Anual 2023, p. 63. Confirma el acuerdo CA-092/2022 y describe el estado de pruebas al cierre de 2023.
[21] Pemex, Reporte Anual 2025, apartado de refinación, p. 109. Señala que la refinería Olmeca inició operación continua en febrero de 2025, con aumento progresivo del proceso a lo largo del año.
[22] ASF, Cuenta Pública 2023, auditoría 248, paquete 2 de la Refinería Dos Bocas, p. 4. Cita el informe de evaluación física y financiera del Consejo con avance físico de 99.1% al cuarto trimestre de 2023.
[23] ASF, Cuenta Pública 2024, auditoría 254, paquete de la Refinería Olmeca. De acuerdo con notas de estados financieros presupuestarios de PTRI, al 31 de diciembre de 2024 se encontraba en pruebas y estabilización.
Dos Bocas · 23 septiembre 2026 ·